2 октября 2026
Тренды
Как предпринимателям наиболее эффективно и грамотно взаимодействовать с налоговой инспекцией, чтобы не подставить под удар себя и свой бизнес? Какие права и инструменты взаимодействия с налоговиками есть у них при проведении выездной налоговой проверки (ВНП)? Какие еще ведомства имеют право проверять бизнес на предмет уплаты налогов?
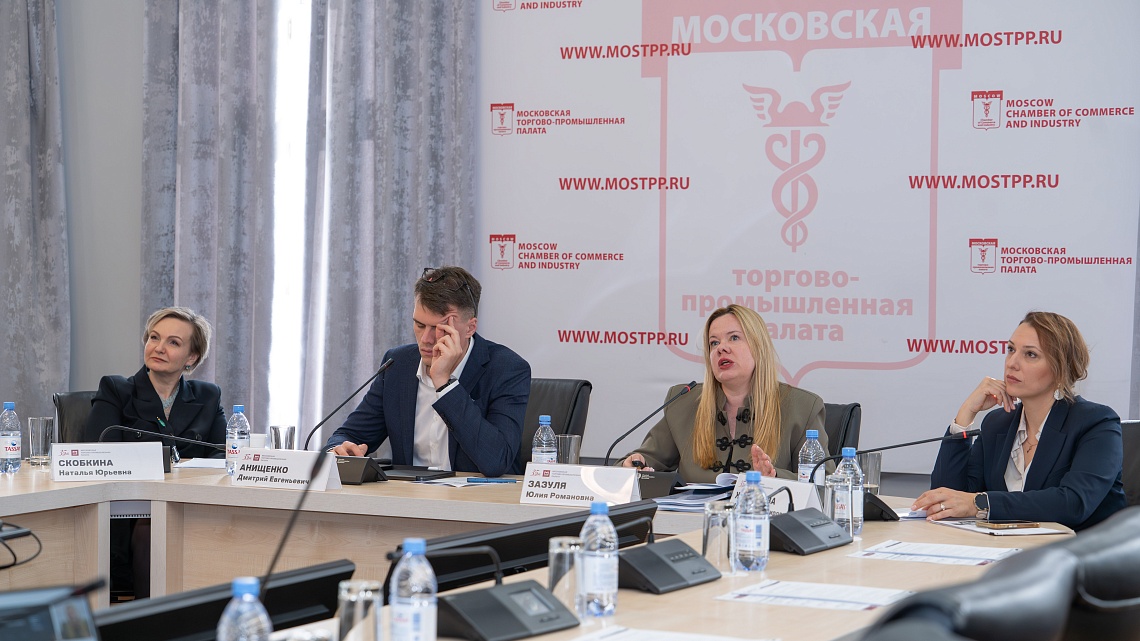
1 октября Комитет Московской торгово-промышленной палаты по налоговой политике и аудиту провел круглый стол на тему «Выездные налоговые проверки–2026: цифровой контроль ФНС, механизмы урегулирования задолженности и взаимодействие с контрольно-надзорными органами».
Открывая мероприятие, председатель комитета МТПП по налоговой политике и аудиту Юлия Зазуля напомнила собравшимся, что выездные налоговые проверки (ВНП) в России не только не приостановлены, но их количество за нынешний год увеличилось.
Генеральный директор ООО «Бухсервис Проф», сертифицированный налоговый консультант Ирина Журавлева сделала доклад на тему «Почему именно ваша компания? Цифровой портрет бизнеса глазами федеральной налоговой службы (ФНС)». Спикер объяснила, что, современный налоговый контроль начинается задолго до ВНП – с поступления данных. Налоговая инспекция имеет о компании довольно обширные сведения: от налоговой и бухгалтерской отчетности до банковской информации и таможенных данных, прослеживаемых товаров и маркировки и даже сведений о контрагентах. Средняя сумма доначислений в рамках одной ВНП в прошлом году равнялась примерно 138 млн рублей – в первом квартале нынешнего этот показатель достиг уже 220 млн рублей. «ВНП – дорогой инструмент контроля, – уточнила спикер, – поэтому задача ФНС максимально точно определить налогоплательщиков с существенным риском». Сопоставление полученных данных – рост оборота при не увеличивающейся численности сотрудников, отсутствие сопоставимых ресурсов у ключевых подрядчиков, рост доли вычетов НДС, разрывы по цепочке и т.д. – в совокупности формируют гипотезу налогового риска.
Спикер подчеркнула, что для компании важно, чтобы предоставленные ею налоговикам данные коррелировались между собой, а отражение их в учете имело экономическую логику. В своем докладе она назвала 12 критериев риска ВНП: это, в частности, налоговая нагрузка ниже отраслевой, убытки несколько периодов подряд, опережающий рост расходов, низкая рентабельность, работа с ИП и самозанятыми и т.д.
Спикер также объяснила, каким дополнительным блоком справочных показателей ФНС стала руководствоваться при изучении деятельности компаний в нынешнем году. В заключение доклада Ирина Журавлева рассказала, какое значение для репутации компании имеет ЭКГ-рейтинг (экология, кадры, государство) и призвала слушателей анализировать показатели своих компаний, а также контрагентов.
На мероприятии был представлен доклад руководителя консалтингового агентства «Налог24» Ирины Чистовой на тему «Проверка уже на пороге. Что делать директору, бухгалтеру и юристу в первые 72 часа». Внимание присутствующих акцентировали на том, что ВНП начинается не с назначения – к этому моменту налоговый орган обычно уже активно собирает фактуру. После объявления ВНП от руководства компании требуется сохранить нормальную работу бизнеса, сохранить доказательства и документы, а также контролировать процедуру и коммуникации с налоговиками. Слушателям рассказали, какие функции должен выполнять антикризисный штаб компании (директор, главбух, финансист и юрист) и как должны распределяться роли между его членами. К концу первых 24 часов в компании должны быть подготовлены карта участников штаба, перечень спорных операций, порядок сопровождения действий, реестр требований, список недостающих документов и т.д. Про этом важно, чтобы документы совпадали с реальной экономикой операций. У любой операции должен прослеживаться след – логистика, платежи, люди, активы и склад, и на каждую операцию необходима отдельная карточка, показывающая, что уже подтверждено, где пробел и чем его можно объяснить. Спикер также рассказала, как правильно отвечать на вопросы и запросы налоговиков руководству компании и сотрудникам и т.д.
Юрист ООО «ВЭБ Терминал», основатель адвокатской практики DA Tax Дмитрий Анищенко выступил на тему «От Счетной палаты до прокуратуры: как устроена система финансового контроля и где бизнес теряет управляемость». Он объяснил присутствующим, что Счетная палата в последнее время «активизировалась в налоговой плоскости», поскольку заинтересована в оценке эффективности налоговых льгот, в первую очередь в дорожном строительстве и ИТ-отрасли. Спикер привел кейс на тему судебного спора о правильном расходовании бюджетных средств между Счетной палатой и проверенной ею компанией.
Далее Дмитрий Анищенко рассказал о практике участия Прокуратуры в налоговых вопросах и о возбуждении этим органом судебных споров с компаниями, а также «новых трендах против устоявшейся практики».
Адвокат, налоговый консультант, президент коллегии адвокатов «Северный Рим» Наталья Скобкина сделала доклад на тему «Когда налоговый спор становится уголовным: Следственный Комитет, прокуратура и личные риски руководителя в 2026 году». Она объяснила, как возбуждаются налоговые дела, озвучив при этом финансовые пороги для организаций; рассказала об особенностях оперативно-розыскных мероприятий (как происходит возбуждение дел по смежным статьям, как бизнесменам следует вести себя при процедурах, названных осмотрами) и прокомментировала действия предпринимателя при получении вызова в прокуратуру по налоговым делам.
Спикер также раскрыла суть финансового инструмента под названием «рассрочка от ФНС», уточнив, что она не является уголовным алиби. Иными словами, наличие действующей рассрочки и графика выплат не запрещает Следственному комитету возбудить уголовное дело по ст. 199 УК РФ. Спикер познакомила слушателей с «ловушкой» статьи 199.2 УК РФ; обсудила очередность налоговых платежей по ст. 855 ГК РФ, а затем рассказала о защитных методах должника и прокомментировала особенности законопроекта о росте штрафов за экономические преступления и т.д.
Председатель комитета МТПП по налоговой политике и аудиту Юлия Зазуля выступила перед участниками круглого стола с докладом на тему «Доначисления без кассового разрыва: рассрочка, обеспечение и переговоры с ФНС». Она рассказала, как выстроить стратегию защиты ликвидности, и подробно остановилась на условиях получения рассрочки по налогам, начисленным по результатам налоговой проверки. Далее спикер информировала слушателей об изменениях в проверках и рассрочках, введенных в действие в нынешнем году, а также познакомила их с судебной практикой по налоговой рассрочке.
Затем председатель комитета МТПП по налоговой политике и аудиту объяснила, как подать заявление на рассрочку после окончания ВНП, не просто приведя в нем те или иные доводы, а грамотно обосновав их; исходя из чего следует запрашивать сроки рассрочки и как ФНС рассчитывает проценты за предоставления рассрочки (это не льготный кредит, а платная государственная услуга, отметила спикер). Она также указала, обстоятельства, при которых рассрочку просить не стоит, объяснив, почему, и приведя соответствующие примеры.
Заголовок фотогалереи:
Фотогалерея
Количество показов:
5